Domain kreditrestriktionen.de kaufen?
Wir ziehen mit dem Projekt
kreditrestriktionen.de um.
Sind Sie am Kauf der Domain
kreditrestriktionen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditrestriktionen.de kaufen?
Welche Tilgungsrate bei Hauskauf?
Welche Tilgungsrate bei Hauskauf? Die Tilgungsrate beim Hauskauf hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Kredits, der Laufzeit und den individuellen finanziellen Möglichkeiten. Generell empfiehlt es sich, eine Tilgungsrate von mindestens 2-3% des Darlehensbetrags zu wählen, um die Schulden schnell abzuzahlen und Zinsen zu sparen. Eine höhere Tilgungsrate kann die Gesamtkosten senken, erfordert jedoch möglicherweise höhere monatliche Zahlungen. Es ist ratsam, die Tilgungsrate sorgfältig zu planen und gegebenenfalls mit einem Finanzberater zu besprechen, um die beste Option für die individuelle Situation zu finden. **
Was bedeutet die Tilgungsrate?
Die Tilgungsrate ist der Betrag, den ein Kreditnehmer regelmäßig zurückzahlt, um einen Kredit abzubezahlen. Sie setzt sich aus einem Teil der Tilgung des Kreditbetrags und den Zinsen zusammen. Durch die Tilgungsrate verringert sich die Restschuld des Kredits nach jeder Zahlung. Je höher die Tilgungsrate ist, desto schneller wird der Kredit abbezahlt und desto weniger Zinsen fallen insgesamt an. Die Tilgungsrate ist daher ein wichtiger Faktor bei der Kreditaufnahme und beeinflusst die Gesamtkosten des Kredits. **

Ähnliche Suchbegriffe für Tilgungsrate
Top-Angebote
Produkte zum Begriff Tilgungsrate:
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist die Tilgungsrate?
Die Tilgungsrate ist der Prozentsatz, mit dem ein Kredit oder eine Schuld zurückgezahlt wird. Sie gibt an, wie viel vom geliehenen Betrag innerhalb eines bestimmten Zeitraums zurückgezahlt wird. Eine höhere Tilgungsrate bedeutet, dass die Schuld schneller abbezahlt wird und die Gesamtkosten des Kredits sinken. Die Tilgungsrate wird oft in monatlichen Raten gezahlt und setzt sich aus einem Teil der Tilgung und einem Teil der Zinsen zusammen. Es ist wichtig, die Tilgungsrate bei der Aufnahme eines Kredits zu berücksichtigen, um sicherzustellen, dass man sich die Rückzahlung leisten kann. **
-
Wie kann ich mithilfe eines Annuitätenrechners die monatliche Tilgungsrate für mein Darlehen berechnen?
1. Gib die Höhe des Darlehens, den Zinssatz und die Laufzeit in den Annuitätenrechner ein. 2. Der Rechner berechnet automatisch die monatliche Tilgungsrate. 3. Diese Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt über die gesamte Laufzeit konstant. **
-
Kann man die Tilgungsrate ändern?
Ja, die Tilgungsrate kann in der Regel geändert werden, wenn dies vertraglich vereinbart ist. Oftmals ist es möglich, die Tilgungsrate bei einem Kreditvertrag anzupassen, um die monatlichen Raten zu erhöhen oder zu verringern. Es ist wichtig, die Bedingungen des Kreditvertrags zu prüfen, um festzustellen, ob und unter welchen Voraussetzungen eine Änderung der Tilgungsrate möglich ist. Bei einigen Krediten kann eine Änderung der Tilgungsrate mit zusätzlichen Kosten verbunden sein oder bestimmte Fristen einhalten müssen. Es empfiehlt sich daher, sich vor einer Änderung der Tilgungsrate mit der Bank oder dem Kreditgeber in Verbindung zu setzen, um die Möglichkeiten und Bedingungen zu klären. **
-
Was sagt die Tilgungsrate aus?
Die Tilgungsrate gibt an, in welchem Umfang ein Kreditnehmer regelmäßig seine Schulden zurückzahlt. Sie zeigt somit, wie schnell ein Kredit abbezahlt wird und in welchem Zeitraum die gesamte Schuld beglichen sein wird. Eine hohe Tilgungsrate bedeutet, dass der Kreditnehmer schneller schuldenfrei wird, während eine niedrige Tilgungsrate eine langsamere Rückzahlung signalisiert. Die Tilgungsrate ist somit ein wichtiger Indikator für die finanzielle Stabilität und Planbarkeit eines Kredits. **
Wie berechnet man die Tilgungsrate aus?
Die Tilgungsrate wird berechnet, indem man die Gesamtschuld durch die Anzahl der Tilgungsperioden teilt. Dieser Betrag wird dann zusammen mit den Zinsen auf die Gesamtschuld addiert, um die monatliche Rate zu erhalten. Die Tilgungsrate setzt sich aus einem Teil der Gesamtschuld und einem Teil der Zinsen zusammen, wobei der Anteil der Tilgung mit jeder Zahlung steigt. Es ist wichtig, die Tilgungsrate richtig zu berechnen, um sicherzustellen, dass die Schuld innerhalb der vereinbarten Laufzeit getilgt wird. **
Wie hoch darf die Tilgungsrate sein?
Die Höhe der Tilgungsrate hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. Generell sollte die Tilgungsrate so gewählt werden, dass sie für den Kreditnehmer finanziell tragbar ist. Es ist wichtig, dass die Tilgungsrate nicht zu hoch gewählt wird, da dies zu finanziellen Engpässen führen kann. Eine Faustregel besagt, dass die Tilgungsrate nicht mehr als 30% des verfügbaren Einkommens betragen sollte. Letztendlich sollte die Tilgungsrate individuell an die finanzielle Situation des Kreditnehmers angepasst werden. **
Top-Angebote
Produkte zum Begriff Tilgungsrate:
-
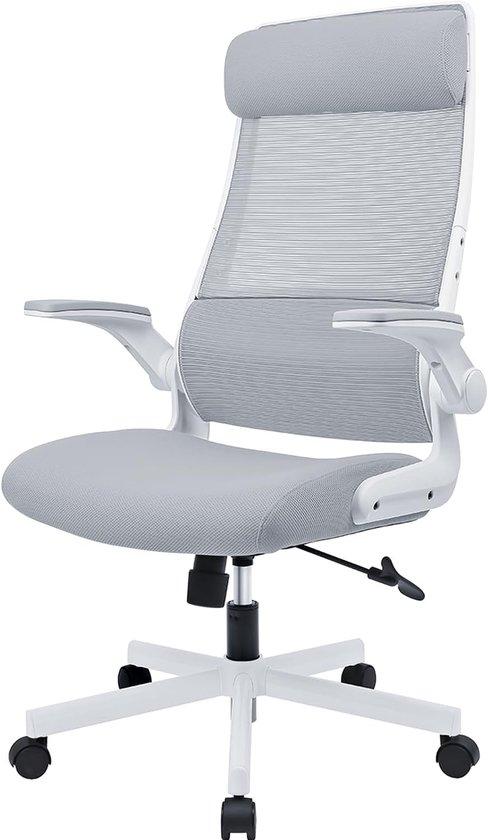
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Tilgungsrate bei Hauskauf?
Welche Tilgungsrate bei Hauskauf? Die Tilgungsrate beim Hauskauf hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Kredits, der Laufzeit und den individuellen finanziellen Möglichkeiten. Generell empfiehlt es sich, eine Tilgungsrate von mindestens 2-3% des Darlehensbetrags zu wählen, um die Schulden schnell abzuzahlen und Zinsen zu sparen. Eine höhere Tilgungsrate kann die Gesamtkosten senken, erfordert jedoch möglicherweise höhere monatliche Zahlungen. Es ist ratsam, die Tilgungsrate sorgfältig zu planen und gegebenenfalls mit einem Finanzberater zu besprechen, um die beste Option für die individuelle Situation zu finden. **
-
Was bedeutet die Tilgungsrate?
Die Tilgungsrate ist der Betrag, den ein Kreditnehmer regelmäßig zurückzahlt, um einen Kredit abzubezahlen. Sie setzt sich aus einem Teil der Tilgung des Kreditbetrags und den Zinsen zusammen. Durch die Tilgungsrate verringert sich die Restschuld des Kredits nach jeder Zahlung. Je höher die Tilgungsrate ist, desto schneller wird der Kredit abbezahlt und desto weniger Zinsen fallen insgesamt an. Die Tilgungsrate ist daher ein wichtiger Faktor bei der Kreditaufnahme und beeinflusst die Gesamtkosten des Kredits. **
-
Was ist die Tilgungsrate?
Die Tilgungsrate ist der Prozentsatz, mit dem ein Kredit oder eine Schuld zurückgezahlt wird. Sie gibt an, wie viel vom geliehenen Betrag innerhalb eines bestimmten Zeitraums zurückgezahlt wird. Eine höhere Tilgungsrate bedeutet, dass die Schuld schneller abbezahlt wird und die Gesamtkosten des Kredits sinken. Die Tilgungsrate wird oft in monatlichen Raten gezahlt und setzt sich aus einem Teil der Tilgung und einem Teil der Zinsen zusammen. Es ist wichtig, die Tilgungsrate bei der Aufnahme eines Kredits zu berücksichtigen, um sicherzustellen, dass man sich die Rückzahlung leisten kann. **
-
Wie kann ich mithilfe eines Annuitätenrechners die monatliche Tilgungsrate für mein Darlehen berechnen?
1. Gib die Höhe des Darlehens, den Zinssatz und die Laufzeit in den Annuitätenrechner ein. 2. Der Rechner berechnet automatisch die monatliche Tilgungsrate. 3. Diese Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt über die gesamte Laufzeit konstant. **
Ähnliche Suchbegriffe für Tilgungsrate
-
Kann man die Tilgungsrate ändern?
Ja, die Tilgungsrate kann in der Regel geändert werden, wenn dies vertraglich vereinbart ist. Oftmals ist es möglich, die Tilgungsrate bei einem Kreditvertrag anzupassen, um die monatlichen Raten zu erhöhen oder zu verringern. Es ist wichtig, die Bedingungen des Kreditvertrags zu prüfen, um festzustellen, ob und unter welchen Voraussetzungen eine Änderung der Tilgungsrate möglich ist. Bei einigen Krediten kann eine Änderung der Tilgungsrate mit zusätzlichen Kosten verbunden sein oder bestimmte Fristen einhalten müssen. Es empfiehlt sich daher, sich vor einer Änderung der Tilgungsrate mit der Bank oder dem Kreditgeber in Verbindung zu setzen, um die Möglichkeiten und Bedingungen zu klären. **
-
Was sagt die Tilgungsrate aus?
Die Tilgungsrate gibt an, in welchem Umfang ein Kreditnehmer regelmäßig seine Schulden zurückzahlt. Sie zeigt somit, wie schnell ein Kredit abbezahlt wird und in welchem Zeitraum die gesamte Schuld beglichen sein wird. Eine hohe Tilgungsrate bedeutet, dass der Kreditnehmer schneller schuldenfrei wird, während eine niedrige Tilgungsrate eine langsamere Rückzahlung signalisiert. Die Tilgungsrate ist somit ein wichtiger Indikator für die finanzielle Stabilität und Planbarkeit eines Kredits. **
-
Wie berechnet man die Tilgungsrate aus?
Die Tilgungsrate wird berechnet, indem man die Gesamtschuld durch die Anzahl der Tilgungsperioden teilt. Dieser Betrag wird dann zusammen mit den Zinsen auf die Gesamtschuld addiert, um die monatliche Rate zu erhalten. Die Tilgungsrate setzt sich aus einem Teil der Gesamtschuld und einem Teil der Zinsen zusammen, wobei der Anteil der Tilgung mit jeder Zahlung steigt. Es ist wichtig, die Tilgungsrate richtig zu berechnen, um sicherzustellen, dass die Schuld innerhalb der vereinbarten Laufzeit getilgt wird. **
-
Wie hoch darf die Tilgungsrate sein?
Die Höhe der Tilgungsrate hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. Generell sollte die Tilgungsrate so gewählt werden, dass sie für den Kreditnehmer finanziell tragbar ist. Es ist wichtig, dass die Tilgungsrate nicht zu hoch gewählt wird, da dies zu finanziellen Engpässen führen kann. Eine Faustregel besagt, dass die Tilgungsrate nicht mehr als 30% des verfügbaren Einkommens betragen sollte. Letztendlich sollte die Tilgungsrate individuell an die finanzielle Situation des Kreditnehmers angepasst werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.