Domain kreditrestriktionen.de kaufen?
Wir ziehen mit dem Projekt
kreditrestriktionen.de um.
Sind Sie am Kauf der Domain
kreditrestriktionen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditrestriktionen.de kaufen?
Wann Rechnungskorrektur?
Wann Rechnungskorrektur? Eine Rechnungskorrektur sollte immer dann durchgeführt werden, wenn Fehler oder Unstimmigkeiten in einer bereits ausgestellten Rechnung entdeckt werden. Dies kann beispielsweise der Fall sein, wenn falsche Preise berechnet wurden, Positionen fehlen oder falsche Mengen angegeben sind. Es ist wichtig, eine Rechnungskorrektur zeitnah vorzunehmen, um Missverständnisse und Unzufriedenheit beim Kunden zu vermeiden. Zudem dient eine korrigierte Rechnung der Transparenz und Genauigkeit in der Buchhaltung. Es ist ratsam, den Kunden über die Rechnungskorrektur zu informieren und gegebenenfalls eine neue, korrigierte Rechnung auszustellen. **
Was ist eine Rechnungskorrektur?
Was ist eine Rechnungskorrektur? **

Ähnliche Suchbegriffe für Rechnungskorrektur
Top-Angebote
Produkte zum Begriff Rechnungskorrektur:
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Stornorechnung und Rechnungskorrektur?
Wann Stornorechnung und Rechnungskorrektur? Eine Stornorechnung wird ausgestellt, wenn eine bereits erstellte Rechnung fehlerhaft ist und korrigiert werden muss. Dies kann beispielsweise der Fall sein, wenn falsche Beträge berechnet wurden oder falsche Positionen aufgeführt sind. Die Stornorechnung dient dazu, den Fehler zu korrigieren und die ursprüngliche Rechnung ungültig zu machen. Eine Rechnungskorrektur hingegen wird ausgestellt, wenn eine bereits erstellte Rechnung zwar korrekt war, aber nachträglich Änderungen vorgenommen werden müssen. Dies kann beispielsweise der Fall sein, wenn zusätzliche Leistungen erbracht wurden, die auf der ursprünglichen Rechnung nicht aufgeführt waren. Es ist wichtig, dass sowohl Stornorechnungen als auch Rechnungskorrekturen sorgfältig dokumentiert werden, um eine lückenlose Nachverfolgung zu gewährleisten. Beide Dokumente sollten klar und verständlich die Gründe für die Korrektur darlegen und alle relevanten Informationen enthalten, um Missverständnisse zu vermeiden. In der Regel sollten Stornorechnungen und Rechnungskorrekture **
-
Wann Rechnungskorrektur und Gutschrift?
Wann Rechnungskorrektur und Gutschrift? Eine Rechnungskorrektur und Gutschrift werden in der Regel ausgestellt, wenn es zu einem Fehler in der Rechnung oder zu einer Rücksendung von Waren kommt. Die Rechnungskorrektur dient dazu, den Fehler in der Rechnung zu berichtigen, während die Gutschrift den Kunden über die Rückerstattung informiert. Es ist wichtig, dass sowohl die Rechnungskorrektur als auch die Gutschrift sorgfältig erstellt werden, um Missverständnisse zu vermeiden. In vielen Fällen werden Rechnungskorrekturen und Gutschriften auch für die Buchhaltung benötigt, um die Transaktionen ordnungsgemäß zu verbuchen. Es ist ratsam, bei der Erstellung von Rechnungskorrekturen und Gutschriften die gesetzlichen Vorschriften und Richtlinien zu beachten, um rechtliche Probleme zu vermeiden. **
-
Was bedeutet eine Rechnungskorrektur?
Eine Rechnungskorrektur ist eine Änderung oder Anpassung einer bereits ausgestellten Rechnung. Sie kann notwendig werden, wenn Fehler bei der Rechnungsstellung gemacht wurden, wie beispielsweise falsche Preise, Mengen oder Rechnungspositionen. Eine Rechnungskorrektur dient dazu, die Rechnung auf den korrekten Stand zu bringen und mögliche Unstimmigkeiten zu bereinigen. Sie sollte immer transparent und nachvollziehbar sein, um Missverständnisse zu vermeiden. Unternehmen sind dazu verpflichtet, Rechnungskorrekturen ordnungsgemäß zu dokumentieren und dem Kunden mitzuteilen. **
-
Wie lautet die korrekte Rechnungskorrektur?
Die korrekte Rechnungskorrektur besteht darin, die fehlerhafte Rechnung zu stornieren und eine neue, korrigierte Rechnung mit den richtigen Angaben auszustellen. Dabei sollten alle relevanten Informationen wie Rechnungsnummer, Datum und Betrag angepasst werden. Es ist wichtig, den Fehler klar zu kennzeichnen und eine Erklärung für die Korrektur anzugeben. **
Ist eine Rechnungskorrektur eine Gutschrift?
Ist eine Rechnungskorrektur eine Gutschrift? Eine Rechnungskorrektur ist nicht dasselbe wie eine Gutschrift. Bei einer Rechnungskorrektur werden Fehler in einer Rechnung berichtigt, während eine Gutschrift eine Rückzahlung oder eine Reduzierung des Rechnungsbetrags darstellt. Eine Rechnungskorrektur wird ausgestellt, um Fehler zu korrigieren, die bei der Rechnungsstellung gemacht wurden, während eine Gutschrift als Entschädigung für einen Fehler oder eine Rücksendung des Produkts ausgestellt wird. Es ist wichtig, den Unterschied zwischen den beiden zu verstehen, um die Buchhaltung korrekt zu führen. **
Was muss auf einer Rechnungskorrektur stehen?
Auf einer Rechnungskorrektur müssen in der Regel dieselben Angaben wie auf der ursprünglichen Rechnung stehen, jedoch mit den korrekten Informationen. Dazu gehören unter anderem die vollständige Anschrift des Rechnungsempfängers, die Rechnungsnummer, das Ausstellungsdatum, die korrigierten Positionen mit den jeweiligen Preisen sowie der Grund für die Korrektur. Zudem sollte deutlich erkennbar sein, dass es sich um eine Korrektur handelt, beispielsweise durch den Vermerk "Rechnungskorrektur" oder "Gutschrift". Es ist wichtig, dass die Rechnungskorrektur klar und verständlich ist, um Missverständnisse zu vermeiden. **
Top-Angebote
Produkte zum Begriff Rechnungskorrektur:
-
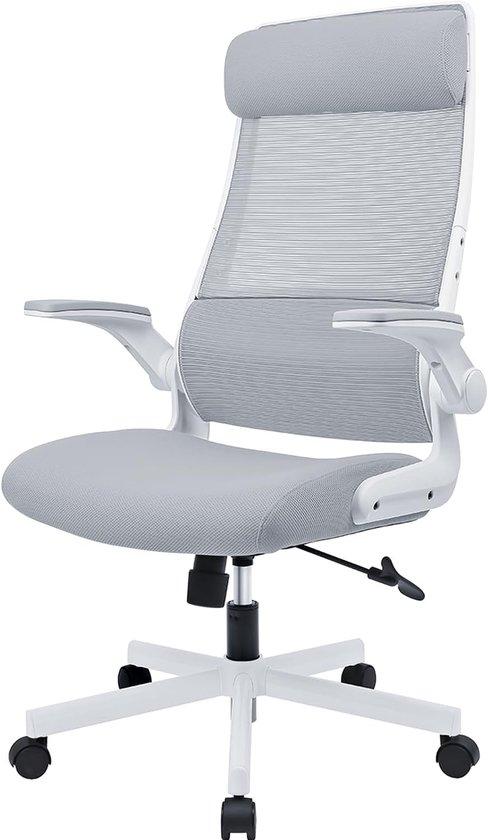
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rechnungskorrektur?
Wann Rechnungskorrektur? Eine Rechnungskorrektur sollte immer dann durchgeführt werden, wenn Fehler oder Unstimmigkeiten in einer bereits ausgestellten Rechnung entdeckt werden. Dies kann beispielsweise der Fall sein, wenn falsche Preise berechnet wurden, Positionen fehlen oder falsche Mengen angegeben sind. Es ist wichtig, eine Rechnungskorrektur zeitnah vorzunehmen, um Missverständnisse und Unzufriedenheit beim Kunden zu vermeiden. Zudem dient eine korrigierte Rechnung der Transparenz und Genauigkeit in der Buchhaltung. Es ist ratsam, den Kunden über die Rechnungskorrektur zu informieren und gegebenenfalls eine neue, korrigierte Rechnung auszustellen. **
-
Was ist eine Rechnungskorrektur?
Was ist eine Rechnungskorrektur? **
-
Wann Stornorechnung und Rechnungskorrektur?
Wann Stornorechnung und Rechnungskorrektur? Eine Stornorechnung wird ausgestellt, wenn eine bereits erstellte Rechnung fehlerhaft ist und korrigiert werden muss. Dies kann beispielsweise der Fall sein, wenn falsche Beträge berechnet wurden oder falsche Positionen aufgeführt sind. Die Stornorechnung dient dazu, den Fehler zu korrigieren und die ursprüngliche Rechnung ungültig zu machen. Eine Rechnungskorrektur hingegen wird ausgestellt, wenn eine bereits erstellte Rechnung zwar korrekt war, aber nachträglich Änderungen vorgenommen werden müssen. Dies kann beispielsweise der Fall sein, wenn zusätzliche Leistungen erbracht wurden, die auf der ursprünglichen Rechnung nicht aufgeführt waren. Es ist wichtig, dass sowohl Stornorechnungen als auch Rechnungskorrekturen sorgfältig dokumentiert werden, um eine lückenlose Nachverfolgung zu gewährleisten. Beide Dokumente sollten klar und verständlich die Gründe für die Korrektur darlegen und alle relevanten Informationen enthalten, um Missverständnisse zu vermeiden. In der Regel sollten Stornorechnungen und Rechnungskorrekture **
-
Wann Rechnungskorrektur und Gutschrift?
Wann Rechnungskorrektur und Gutschrift? Eine Rechnungskorrektur und Gutschrift werden in der Regel ausgestellt, wenn es zu einem Fehler in der Rechnung oder zu einer Rücksendung von Waren kommt. Die Rechnungskorrektur dient dazu, den Fehler in der Rechnung zu berichtigen, während die Gutschrift den Kunden über die Rückerstattung informiert. Es ist wichtig, dass sowohl die Rechnungskorrektur als auch die Gutschrift sorgfältig erstellt werden, um Missverständnisse zu vermeiden. In vielen Fällen werden Rechnungskorrekturen und Gutschriften auch für die Buchhaltung benötigt, um die Transaktionen ordnungsgemäß zu verbuchen. Es ist ratsam, bei der Erstellung von Rechnungskorrekturen und Gutschriften die gesetzlichen Vorschriften und Richtlinien zu beachten, um rechtliche Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Rechnungskorrektur
-
Was bedeutet eine Rechnungskorrektur?
Eine Rechnungskorrektur ist eine Änderung oder Anpassung einer bereits ausgestellten Rechnung. Sie kann notwendig werden, wenn Fehler bei der Rechnungsstellung gemacht wurden, wie beispielsweise falsche Preise, Mengen oder Rechnungspositionen. Eine Rechnungskorrektur dient dazu, die Rechnung auf den korrekten Stand zu bringen und mögliche Unstimmigkeiten zu bereinigen. Sie sollte immer transparent und nachvollziehbar sein, um Missverständnisse zu vermeiden. Unternehmen sind dazu verpflichtet, Rechnungskorrekturen ordnungsgemäß zu dokumentieren und dem Kunden mitzuteilen. **
-
Wie lautet die korrekte Rechnungskorrektur?
Die korrekte Rechnungskorrektur besteht darin, die fehlerhafte Rechnung zu stornieren und eine neue, korrigierte Rechnung mit den richtigen Angaben auszustellen. Dabei sollten alle relevanten Informationen wie Rechnungsnummer, Datum und Betrag angepasst werden. Es ist wichtig, den Fehler klar zu kennzeichnen und eine Erklärung für die Korrektur anzugeben. **
-
Ist eine Rechnungskorrektur eine Gutschrift?
Ist eine Rechnungskorrektur eine Gutschrift? Eine Rechnungskorrektur ist nicht dasselbe wie eine Gutschrift. Bei einer Rechnungskorrektur werden Fehler in einer Rechnung berichtigt, während eine Gutschrift eine Rückzahlung oder eine Reduzierung des Rechnungsbetrags darstellt. Eine Rechnungskorrektur wird ausgestellt, um Fehler zu korrigieren, die bei der Rechnungsstellung gemacht wurden, während eine Gutschrift als Entschädigung für einen Fehler oder eine Rücksendung des Produkts ausgestellt wird. Es ist wichtig, den Unterschied zwischen den beiden zu verstehen, um die Buchhaltung korrekt zu führen. **
-
Was muss auf einer Rechnungskorrektur stehen?
Auf einer Rechnungskorrektur müssen in der Regel dieselben Angaben wie auf der ursprünglichen Rechnung stehen, jedoch mit den korrekten Informationen. Dazu gehören unter anderem die vollständige Anschrift des Rechnungsempfängers, die Rechnungsnummer, das Ausstellungsdatum, die korrigierten Positionen mit den jeweiligen Preisen sowie der Grund für die Korrektur. Zudem sollte deutlich erkennbar sein, dass es sich um eine Korrektur handelt, beispielsweise durch den Vermerk "Rechnungskorrektur" oder "Gutschrift". Es ist wichtig, dass die Rechnungskorrektur klar und verständlich ist, um Missverständnisse zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.