Domain kreditrestriktionen.de kaufen?
Wir ziehen mit dem Projekt
kreditrestriktionen.de um.
Sind Sie am Kauf der Domain
kreditrestriktionen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditrestriktionen.de kaufen?
Wie beeinflussen persönliche Kreditwürdigkeit und Bonität die Chancen auf eine erfolgreiche Kreditvergabe?
Die persönliche Kreditwürdigkeit und Bonität sind entscheidende Faktoren für die Kreditvergabe. Je besser diese sind, desto höher sind die Chancen auf eine erfolgreiche Kreditvergabe. Eine schlechte Kreditwürdigkeit kann zu höheren Zinsen oder sogar zur Ablehnung des Kreditantrags führen. **
Wann endet die Privatinsolvenz?
Die Dauer einer Privatinsolvenz hängt von verschiedenen Faktoren ab, wie z.B. der Höhe der Schulden und der Zahlungsfähigkeit des Schuldners. In der Regel dauert eine Privatinsolvenz in Deutschland sechs Jahre. Nach Ablauf dieser Zeit und erfolgreicher Durchführung des Insolvenzverfahrens wird die Restschuldbefreiung erteilt. Dies bedeutet, dass die verbleibenden Schulden erlassen werden und der Schuldner von seiner Restschuld befreit ist. Somit endet die Privatinsolvenz mit der Erteilung der Restschuldbefreiung. **

Ähnliche Suchbegriffe für Privatinsolvenz
Top-Angebote
Produkte zum Begriff Privatinsolvenz:
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viele Jahre Privatinsolvenz?
Wie viele Jahre Privatinsolvenz dauert, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Schulden, der Dauer der Zahlungsunfähigkeit und dem Verlauf des Insolvenzverfahrens. In der Regel dauert eine Privatinsolvenz in Deutschland sechs Jahre, kann aber unter bestimmten Umständen verkürzt werden. Dafür müssen alle Verfahrenskosten und mindestens 35% der Schulden beglichen werden. Es ist ratsam, sich von einem Insolvenzberater oder Anwalt beraten zu lassen, um die genaue Dauer der Privatinsolvenz für den individuellen Fall zu klären. **
-
Kann ich Privatinsolvenz beantragen?
Ja, grundsätzlich kann jeder, der sich in einer finanziellen Notlage befindet und nicht in der Lage ist, seine Schulden zu begleichen, Privatinsolvenz beantragen. Dabei ist es wichtig, dass man sich zuvor über die Voraussetzungen und den Ablauf der Privatinsolvenz informiert und gegebenenfalls rechtlichen Rat einholt. Zudem sollte man bedenken, dass die Privatinsolvenz auch Auswirkungen auf die persönliche finanzielle Situation und Bonität haben kann. Es ist ratsam, sich frühzeitig mit einem Insolvenzberater oder Anwalt in Verbindung zu setzen, um alle Möglichkeiten und Risiken abzuwägen. Letztendlich ist die Entscheidung zur Beantragung der Privatinsolvenz eine individuelle und persönliche Frage, die sorgfältig durchdacht werden sollte. **
-
Kann man Privatinsolvenz erben?
Kann man Privatinsolvenz erben? Ja, grundsätzlich können Schulden und Verbindlichkeiten einer Person nach ihrem Tod auf ihre Erben übergehen. Die Erben können dann gegebenenfalls für die Begleichung der Schulden haftbar gemacht werden. Es ist wichtig zu beachten, dass die Erben nicht automatisch die Privatinsolvenz des Verstorbenen erben, sondern nur die Schulden, die zum Zeitpunkt des Todes noch bestehen. Es ist ratsam, im Falle einer Erbschaft mit Schulden rechtlichen Rat einzuholen, um die eigenen Haftungsrisiken zu klären. **
-
Wie lange Pfändung bei Privatinsolvenz?
Die Dauer einer Pfändung bei Privatinsolvenz hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verlauf des Insolvenzverfahrens und der Höhe der Schulden. In der Regel endet die Pfändung jedoch mit der Eröffnung des Insolvenzverfahrens, da ab diesem Zeitpunkt ein Insolvenzverwalter bestellt wird, der die Gläubiger bedient. Es ist wichtig, dass alle Gläubiger über das Insolvenzverfahren informiert werden, damit die Pfändung eingestellt werden kann. Es empfiehlt sich, einen Anwalt oder Insolvenzberater zu konsultieren, um die genaue Dauer der Pfändung in Ihrem spezifischen Fall zu klären. **
Wann lohnt sich eine Privatinsolvenz?
Eine Privatinsolvenz lohnt sich, wenn man überschuldet ist und keine Möglichkeit sieht, die Schulden in absehbarer Zeit abzuzahlen. Sie bietet die Chance auf einen finanziellen Neuanfang und die Befreiung von Schuldenlast. Allerdings sollte man sich vorher gut über die Konsequenzen informieren, da eine Privatinsolvenz auch negative Auswirkungen auf die Kreditwürdigkeit und das persönliche Ansehen haben kann. Es ist ratsam, sich vor einer Privatinsolvenz professionell beraten zu lassen, um alle Optionen abzuwägen und die beste Lösung für die individuelle Situation zu finden. **
Wie viel kostet eine Privatinsolvenz?
Eine Privatinsolvenz kann je nach individueller Situation unterschiedliche Kosten verursachen. Zu den typischen Kosten gehören Gerichtsgebühren, Anwaltskosten und Verwaltungskosten. Die genaue Höhe der Kosten hängt von verschiedenen Faktoren ab, wie z.B. der Höhe der Schulden, der Dauer des Verfahrens und der Komplexität des Falls. Es ist ratsam, sich vor Beginn einer Privatinsolvenz über die anfallenden Kosten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Top-Angebote
Produkte zum Begriff Privatinsolvenz:
-
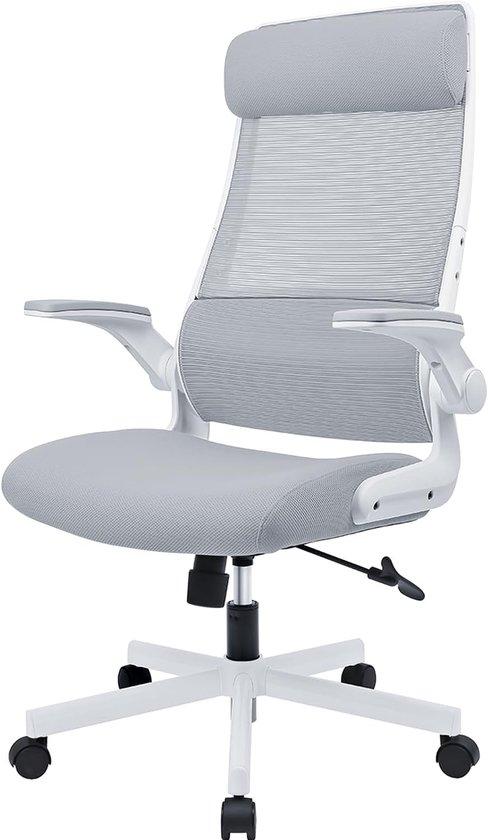
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen persönliche Kreditwürdigkeit und Bonität die Chancen auf eine erfolgreiche Kreditvergabe?
Die persönliche Kreditwürdigkeit und Bonität sind entscheidende Faktoren für die Kreditvergabe. Je besser diese sind, desto höher sind die Chancen auf eine erfolgreiche Kreditvergabe. Eine schlechte Kreditwürdigkeit kann zu höheren Zinsen oder sogar zur Ablehnung des Kreditantrags führen. **
-
Wann endet die Privatinsolvenz?
Die Dauer einer Privatinsolvenz hängt von verschiedenen Faktoren ab, wie z.B. der Höhe der Schulden und der Zahlungsfähigkeit des Schuldners. In der Regel dauert eine Privatinsolvenz in Deutschland sechs Jahre. Nach Ablauf dieser Zeit und erfolgreicher Durchführung des Insolvenzverfahrens wird die Restschuldbefreiung erteilt. Dies bedeutet, dass die verbleibenden Schulden erlassen werden und der Schuldner von seiner Restschuld befreit ist. Somit endet die Privatinsolvenz mit der Erteilung der Restschuldbefreiung. **
-
Wie viele Jahre Privatinsolvenz?
Wie viele Jahre Privatinsolvenz dauert, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Schulden, der Dauer der Zahlungsunfähigkeit und dem Verlauf des Insolvenzverfahrens. In der Regel dauert eine Privatinsolvenz in Deutschland sechs Jahre, kann aber unter bestimmten Umständen verkürzt werden. Dafür müssen alle Verfahrenskosten und mindestens 35% der Schulden beglichen werden. Es ist ratsam, sich von einem Insolvenzberater oder Anwalt beraten zu lassen, um die genaue Dauer der Privatinsolvenz für den individuellen Fall zu klären. **
-
Kann ich Privatinsolvenz beantragen?
Ja, grundsätzlich kann jeder, der sich in einer finanziellen Notlage befindet und nicht in der Lage ist, seine Schulden zu begleichen, Privatinsolvenz beantragen. Dabei ist es wichtig, dass man sich zuvor über die Voraussetzungen und den Ablauf der Privatinsolvenz informiert und gegebenenfalls rechtlichen Rat einholt. Zudem sollte man bedenken, dass die Privatinsolvenz auch Auswirkungen auf die persönliche finanzielle Situation und Bonität haben kann. Es ist ratsam, sich frühzeitig mit einem Insolvenzberater oder Anwalt in Verbindung zu setzen, um alle Möglichkeiten und Risiken abzuwägen. Letztendlich ist die Entscheidung zur Beantragung der Privatinsolvenz eine individuelle und persönliche Frage, die sorgfältig durchdacht werden sollte. **
Ähnliche Suchbegriffe für Privatinsolvenz
-
Kann man Privatinsolvenz erben?
Kann man Privatinsolvenz erben? Ja, grundsätzlich können Schulden und Verbindlichkeiten einer Person nach ihrem Tod auf ihre Erben übergehen. Die Erben können dann gegebenenfalls für die Begleichung der Schulden haftbar gemacht werden. Es ist wichtig zu beachten, dass die Erben nicht automatisch die Privatinsolvenz des Verstorbenen erben, sondern nur die Schulden, die zum Zeitpunkt des Todes noch bestehen. Es ist ratsam, im Falle einer Erbschaft mit Schulden rechtlichen Rat einzuholen, um die eigenen Haftungsrisiken zu klären. **
-
Wie lange Pfändung bei Privatinsolvenz?
Die Dauer einer Pfändung bei Privatinsolvenz hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verlauf des Insolvenzverfahrens und der Höhe der Schulden. In der Regel endet die Pfändung jedoch mit der Eröffnung des Insolvenzverfahrens, da ab diesem Zeitpunkt ein Insolvenzverwalter bestellt wird, der die Gläubiger bedient. Es ist wichtig, dass alle Gläubiger über das Insolvenzverfahren informiert werden, damit die Pfändung eingestellt werden kann. Es empfiehlt sich, einen Anwalt oder Insolvenzberater zu konsultieren, um die genaue Dauer der Pfändung in Ihrem spezifischen Fall zu klären. **
-
Wann lohnt sich eine Privatinsolvenz?
Eine Privatinsolvenz lohnt sich, wenn man überschuldet ist und keine Möglichkeit sieht, die Schulden in absehbarer Zeit abzuzahlen. Sie bietet die Chance auf einen finanziellen Neuanfang und die Befreiung von Schuldenlast. Allerdings sollte man sich vorher gut über die Konsequenzen informieren, da eine Privatinsolvenz auch negative Auswirkungen auf die Kreditwürdigkeit und das persönliche Ansehen haben kann. Es ist ratsam, sich vor einer Privatinsolvenz professionell beraten zu lassen, um alle Optionen abzuwägen und die beste Lösung für die individuelle Situation zu finden. **
-
Wie viel kostet eine Privatinsolvenz?
Eine Privatinsolvenz kann je nach individueller Situation unterschiedliche Kosten verursachen. Zu den typischen Kosten gehören Gerichtsgebühren, Anwaltskosten und Verwaltungskosten. Die genaue Höhe der Kosten hängt von verschiedenen Faktoren ab, wie z.B. der Höhe der Schulden, der Dauer des Verfahrens und der Komplexität des Falls. Es ist ratsam, sich vor Beginn einer Privatinsolvenz über die anfallenden Kosten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.